

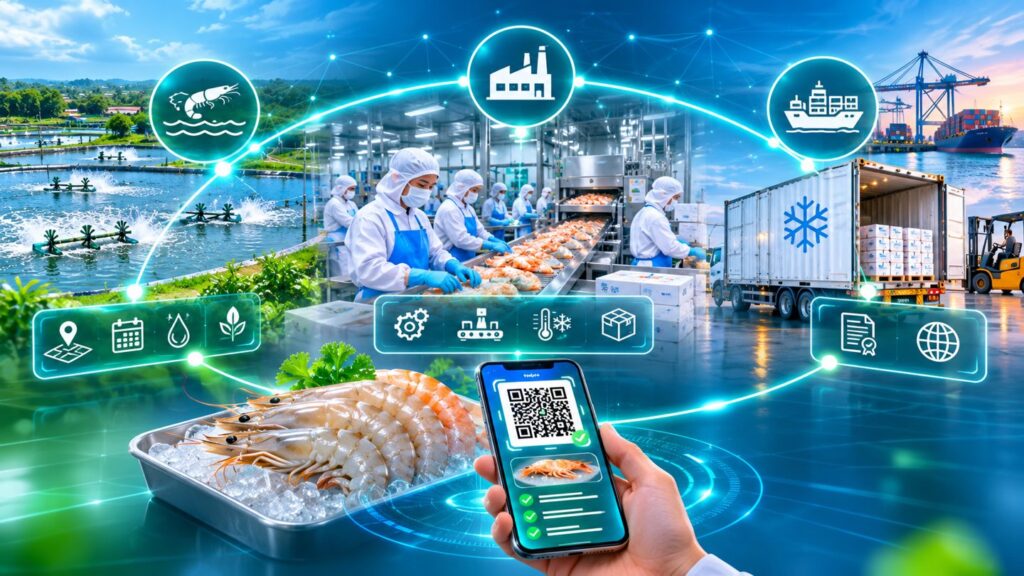
Cùng một lô tôm nguyên liệu nhưng sau khi phân cỡ, sơ chế, hấp luộc và cấp đông lại tạo ra nhiều mã thành phẩm với giá trị thương mại khác nhau. Làm thế nào để xác định đúng hao hụt và giá thành từng size tôm? Đây là một trong những bài toán quản trị quan trọng của doanh nghiệp chế biến thủy sản xuất khẩu.
1. Vì sao tính giá thành thủy sản phức tạp hơn sản xuất thông thường?
Nguyên liệu tôm có nhiều size, chất lượng và nguồn cung. Một lô nguyên liệu có thể tạo ra nhiều sản phẩm sau phân cỡ; mỗi sản phẩm tiếp tục qua các công đoạn khác nhau như sơ chế, bóc vỏ, hấp, chế biến sushi, cấp đông IQF và đóng gói. Trọng lượng thay đổi theo công đoạn và quy cách, trong khi chi phí nguyên liệu thường chiếm tỷ trọng đáng kể.
Nếu kế toán chỉ tập hợp chi phí theo tổng kilogram thành phẩm, doanh nghiệp có thể không nhìn thấy sự khác biệt về hiệu suất và giá trị giữa các size, quy cách và đơn hàng.
2. Phân biệt hao hụt vật chất và chênh lệch do quy đổi
Không phải mọi chênh lệch trọng lượng đều là hao hụt sản xuất. Cần thống nhất cơ sở cân, trọng lượng tịnh, bao bì, lớp mạ băng, lượng nước, phụ phẩm thu hồi và bán thành phẩm chuyển công đoạn. Mỗi quy trình cần có phương pháp đối chiếu phù hợp.
Ví dụ minh họa một công đoạn có 1.000 kg nguyên liệu đầu vào, thu được 400 kg loại A, 300 kg loại B, 180 kg loại C và 70 kg phụ phẩm thu hồi. Chênh lệch chưa giải trình là 50 kg, tương đương 5% đầu vào nếu các đại lượng có cùng cơ sở đo và không có dòng vật chất khác.
| Chỉ tiêu | Khối lượng | Tỷ lệ đầu vào |
|---|---|---|
| Nguyên liệu | 1.000 kg | 100% |
| Loại A | 400 kg | 40% |
| Loại B | 300 kg | 30% |
| Loại C | 180 kg | 18% |
| Phụ phẩm thu hồi | 70 kg | 7% |
| Chênh lệch cần giải trình | 50 kg | 5% |
Đây là số liệu giả định để minh họa cân đối vật chất, không phải định mức chuẩn của ngành hay số liệu khách hàng Nam Trung. Tỷ lệ hao hụt bất thường cần được xác minh và xử lý kế toán theo bản chất nghiệp vụ, không tự động cộng mọi khoản chênh lệch vào giá thành.
3. Phân bổ chi phí chung theo size: không thể chỉ chia đều theo kilogram
Giả sử chi phí chung cần phân bổ cho ba loại sản phẩm A, B, C sau khi đã xử lý phụ phẩm và các khoản loại trừ phù hợp là 100 triệu đồng. Nếu chỉ chia theo 880 kg sản phẩm, mỗi kilogram nhận khoảng 113.636 đồng chi phí chung, bất kể loại sản phẩm và giá trị thương mại.
Một phương án quản trị minh họa khác là sử dụng hệ số tương đương A = 1,3; B = 1,0; C = 0,8. Tổng khối lượng quy đổi là 964 kg tương đương.
| Loại | Kg quy đổi | Chi phí phân bổ (triệu đồng) | Chi phí/kg (đồng) |
|---|---|---|---|
| A | 520 | 53,94 | 134.855 |
| B | 300 | 31,12 | 103.734 |
| C | 144 | 14,94 | 82.988 |
Hệ số trên hoàn toàn giả định, không đại diện cho giá thị trường hoặc phương pháp bắt buộc. Doanh nghiệp cần lựa chọn tiêu thức phân bổ có căn cứ, phù hợp chính sách kế toán, nhất quán và có thể giải trình. Chi phí phát sinh riêng sau điểm phân tách cần được tập hợp trực tiếp cho sản phẩm tương ứng khi xác định được.
4. Tách nguồn nguyên liệu mua ngoài, tự nuôi và tái chế
Việc theo dõi riêng nguồn nguyên liệu giúp nhà quản trị phân tích cơ cấu chi phí và hiệu quả sử dụng. Nguyên liệu mua ngoài có căn cứ giá mua và chi phí liên quan; nguyên liệu tự nuôi cần xác định giá trị theo phương pháp kế toán áp dụng; nguyên liệu tái chế phải truy vết giá trị đã ghi nhận và chi phí chế biến bổ sung, tránh tính trùng chi phí.
Danh mục vật tư, mã lô, chứng từ nhập xuất và đối tượng tập hợp chi phí cần thống nhất giữa kho, sản xuất và kế toán. Khi trộn nhiều nguồn trong một mẻ, phải xác định quy tắc theo dõi và phân bổ có căn cứ.
5. Sáu nhóm dữ liệu cần liên kết
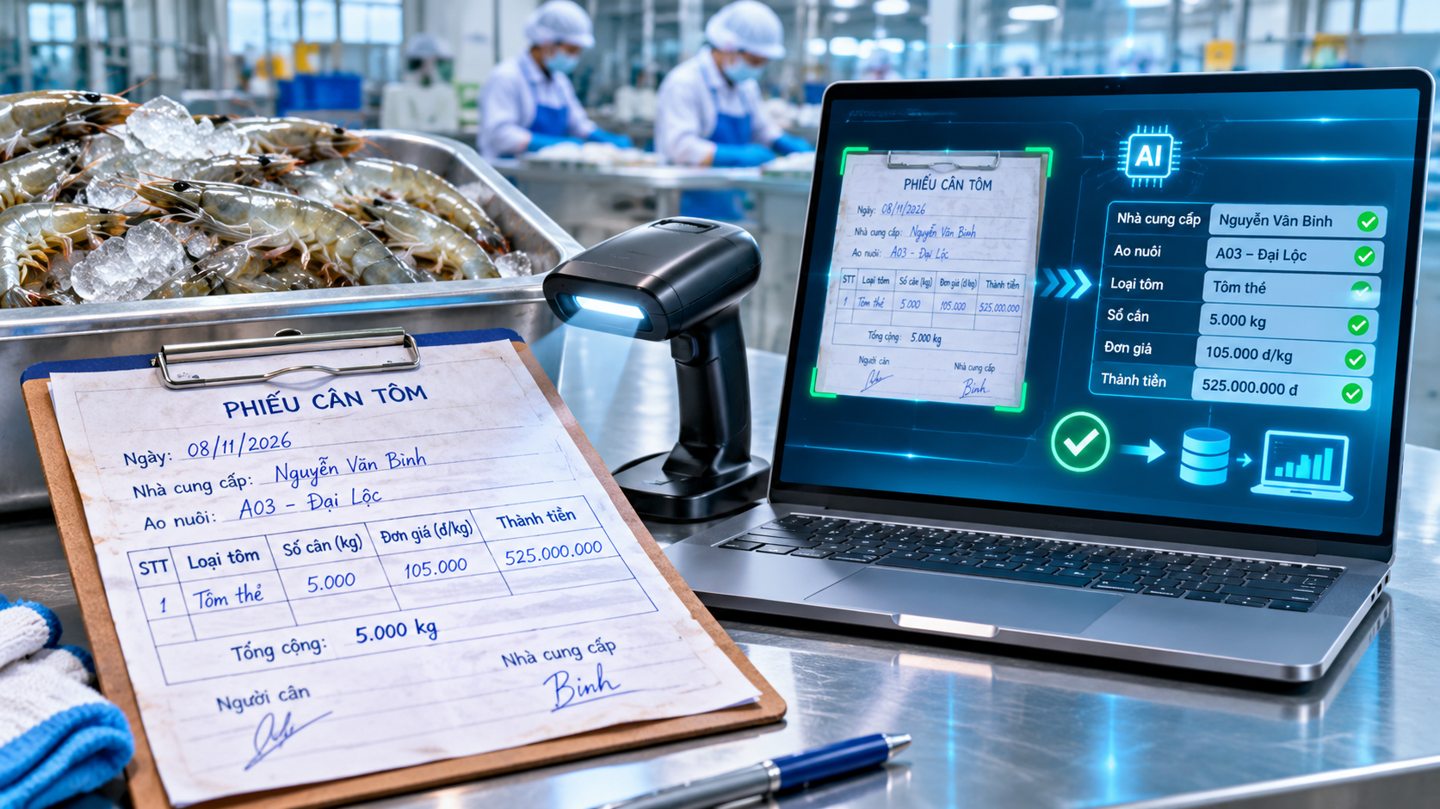
- Phiếu cân và nhập nguyên liệu: nhà cung cấp, nguồn, size, lô, trọng lượng và giá trị.
- Xuất nguyên liệu vào sản xuất: phân xưởng, mẻ, công đoạn, đối tượng chi phí.
- Nhập bán thành phẩm và chuyển công đoạn: khối lượng, loại, quy cách.
- Hao hụt, phụ phẩm và tái chế: nguyên nhân, lượng thu hồi, phương án xử lý.
- Nhập thành phẩm: mã sản phẩm, size, đơn vị tính, quy cách và lô.
- Chi phí và giá thành: nguyên liệu, nhân công, chi phí sản xuất chung, dở dang và tiêu thức phân bổ.
Nếu một mắt xích chỉ theo dõi trên Excel riêng, việc đối chiếu cuối kỳ sẽ mất nhiều thời gian. Cần kiểm tra cả lượng lẫn giá trị, xử lý chứng từ thiếu và thống nhất thời điểm ghi nhận trước khi khóa kỳ.
6. Những báo cáo giám đốc nhà máy nên yêu cầu
- Báo cáo hiệu suất thu hồi theo lô, size và công đoạn, so với định mức được phê duyệt.
- Báo cáo chênh lệch trọng lượng và nguyên nhân hao hụt.
- Báo cáo cơ cấu chi phí theo nguồn nguyên liệu và từng mã thành phẩm.
- Báo cáo giá thành theo sản phẩm, quy cách và đối tượng tập hợp chi phí.
- Báo cáo lãi gộp theo đơn hàng khi dữ liệu doanh thu và giá vốn đã được đối chiếu.
7. Nano Financial hỗ trợ bài toán quản trị thủy sản như thế nào?
Công ty TNHH Tin Học Nam Trung có kinh nghiệm triển khai phần mềm kế toán cho doanh nghiệp chế biến thủy sản, trong đó tập trung vào quản lý nhiều đơn vị tính, size nguyên liệu, chứng từ nhập xuất qua công đoạn, tập hợp chi phí và tính giá thành theo nhu cầu quản trị.
Với Nano Financial, Nam Trung khảo sát luồng chứng từ, chuẩn hóa danh mục, xác định đối tượng chi phí và thiết kế phương án phân bổ phù hợp từng nhà máy. Phạm vi báo cáo, tự động hóa và các nghiệp vụ đặc thù được thống nhất qua khảo sát, demo và nghiệm thu; không mặc định mọi cấu hình đều đáp ứng sẵn mọi quy trình.
Định hướng tích hợp AI để đọc phiếu cân và hỗ trợ nhận diện dữ liệu cũng đang được nghiên cứu. Xem thêm bài AI kế toán và bài toán 100 chứng từ/ngày.
Đăng ký khảo sát bài toán giá thành của nhà máy
Doanh nghiệp đang gặp khó khăn khi phân bổ hao hụt, tách nguồn nguyên liệu hoặc tính giá thành theo size? Hãy chuẩn bị một ví dụ đã ẩn thông tin nhạy cảm về luồng nguyên liệu và thành phẩm để cùng Nam Trung trao đổi phương án xử lý.
Đăng ký tư vấn và demo Nano Financial theo nghiệp vụ thực tế | Tham khảo khách hàng Nam Trung.
CÔNG TY TNHH TIN HỌC NAM TRUNG
11/2D Nguyễn Hữu Tiến, P. Tây Thạnh, TP.HCM
Hotline/Zalo: 0966 771 772 – Mr. Hữu Anh