

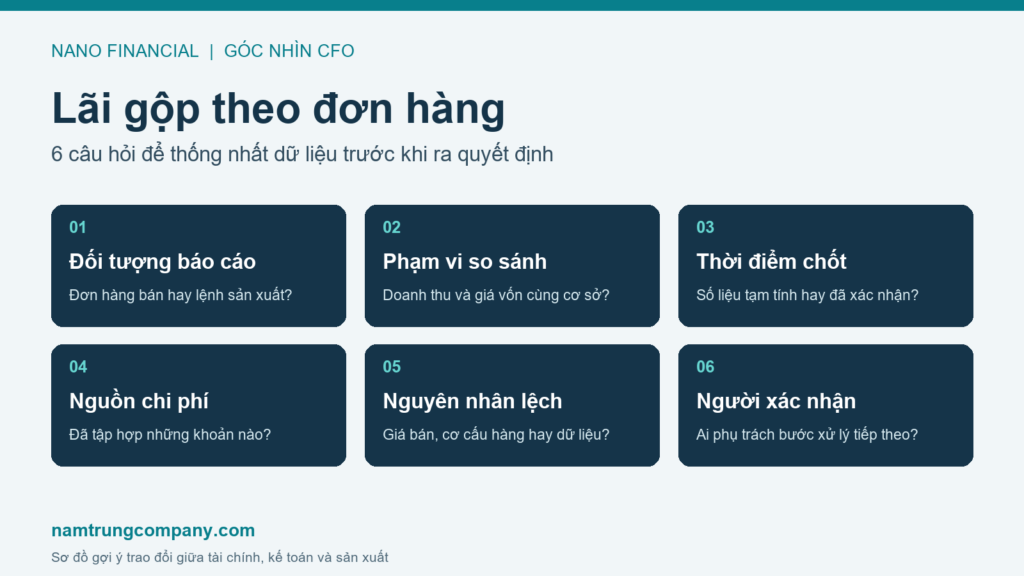
Một đơn hàng có doanh thu cao chưa đủ để giải thích hiệu quả của đơn hàng đó. Khi xem báo cáo lãi gộp, CFO và kế toán trưởng cần thống nhất doanh thu, giá vốn, thời điểm chốt và cách liên kết dữ liệu. Sáu câu hỏi dưới đây giúp cuộc họp giữa tài chính, kinh doanh và sản xuất đi vào những điểm có thể kiểm tra.
1. Báo cáo đang theo dõi đơn hàng bán hay lệnh sản xuất?
Một đơn hàng bán có thể được thực hiện qua nhiều lệnh sản xuất và nhiều lần giao hàng. Ngược lại, một lô sản xuất có thể phục vụ nhiều đơn hàng. Vì vậy, trước khi so sánh kết quả, hãy làm rõ đối tượng mà báo cáo đang sử dụng và cách nối các mã với nhau.
Câu hỏi cần trả lời là: từ một dòng báo cáo, người phụ trách có lần được về đơn hàng, phiếu xuất và dữ liệu sản xuất liên quan hay không?
2. Doanh thu và giá vốn có cùng phạm vi so sánh?
Hai con số chỉ có ý nghĩa khi cùng phản ánh một phạm vi hàng hóa và thời kỳ được xác định rõ. Nếu một đơn hàng giao nhiều đợt, cần xác nhận báo cáo đang phản ánh phần đã giao, phần đã ghi nhận hay toàn bộ kế hoạch.
Kế toán trưởng nên làm rõ trạng thái của số liệu trước khi CFO dùng kết quả để trao đổi về giá bán hoặc lựa chọn đơn hàng tiếp theo.
3. Giá vốn đã chốt đến thời điểm nào?
Báo cáo phục vụ điều hành có thể được xem khi một số dữ liệu vẫn đang bổ sung. Cần ghi rõ ngày cập nhật, khoản chi phí còn chờ xác nhận và người chịu trách nhiệm hoàn tất. Một mức lãi gộp tạm tính cần được nhận diện ngay trên báo cáo để người đọc hiểu cơ sở của con số.
4. Những khoản chi phí nào đã được đưa vào?
Trong buổi đối chiếu, hãy hỏi về nguồn dữ liệu nguyên vật liệu, nhân công, chi phí chung và cách liên kết chúng với đối tượng tính giá thành. Với sản xuất nhiều công đoạn, cần làm rõ cả dữ liệu dở dang và các bước bàn giao giữa bộ phận.
Phạm vi giá vốn và tiêu thức phân bổ cần được bộ phận kế toán xác nhận theo chính sách áp dụng của doanh nghiệp. Bảng dùng để phân tích nội bộ cũng nên ghi rõ cách tổng hợp để các lần so sánh nhất quán.
5. Chênh lệch đến từ giá bán, cơ cấu hàng hay dữ liệu?
Khi lãi gộp thay đổi, nên chia cuộc trao đổi thành từng nhóm nguyên nhân. Giá bán hoặc cơ cấu quy cách có thay đổi? Mức sử dụng nguyên liệu có khác dự kiến? Có chứng từ nhập muộn, đơn vị tính chưa thống nhất hoặc mã đơn hàng bị thiếu?
Hãy yêu cầu mỗi nhận định đi kèm một nguồn dữ liệu có thể kiểm tra. Cách làm này giúp các bộ phận thống nhất việc cần xử lý và thời hạn cập nhật.
6. Ai xác nhận kết quả và hành động tiếp theo?
Cuộc họp nên kết thúc bằng một bảng đầu việc ngắn gọn.
| Điểm cần xác nhận | Người phối hợp | Đầu ra cần có |
|---|---|---|
| Phạm vi giao hàng và doanh thu | Kinh doanh, kế toán | Danh sách chứng từ và trạng thái đơn hàng |
| Dữ liệu sản xuất và chi phí | Sản xuất, kho, kế toán | Nguồn số liệu, thời điểm chốt và phần còn mở |
| Kết quả đối chiếu | CFO, kế toán trưởng | Người xác nhận, việc cần làm và hạn hoàn tất |
Chuẩn bị một báo cáo mẫu trước khi khảo sát giải pháp
Doanh nghiệp có thể bắt đầu bằng một đơn hàng đã hoàn tất và dữ liệu được phép dùng trong buổi làm việc. Ghi lại báo cáo cần xem, nguồn lấy số liệu, bước đối chiếu và người nghiệm thu. Đây cũng là cơ sở để thống nhất phạm vi khi khảo sát phần mềm kế toán tài chính.
Nano Financial là phần mềm kế toán tài chính của Nam Trung. Nếu doanh nghiệp cần trao đổi bài toán báo cáo theo đơn hàng, hãy gửi nhu cầu để đội ngũ cùng làm rõ hiện trạng và phạm vi khảo sát.
Liên hệ Nam Trung để trao đổi nhu cầu.
Đọc thêm các điểm cần kiểm tra khi giá thành sản xuất bị lệch và mối liên hệ giữa lợi nhuận và dòng tiền.