

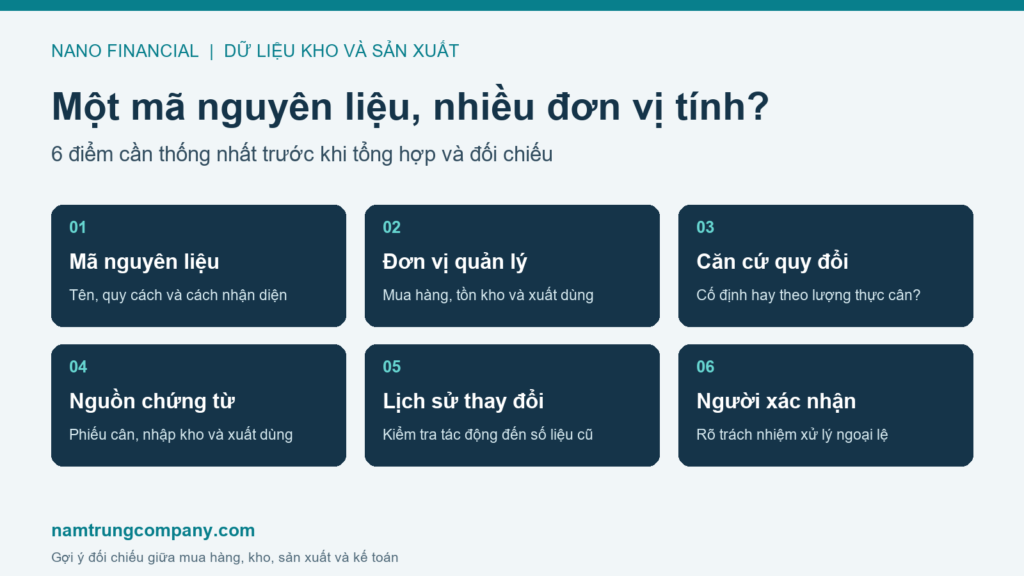
Cùng một nguyên liệu có thể được mua theo thùng, nhập kho theo kilôgam và xuất dùng theo lượng cân thực tế. Khi các bộ phận chưa thống nhất cách ghi nhận, báo cáo dễ xuất hiện nhiều cách hiểu về cùng một mã hàng. Trước khi sửa số tồn hoặc tạo thêm mã, doanh nghiệp nên rà soát đơn vị tính, quy cách đóng gói và căn cứ quy đổi.
1. Một mã hàng đang đại diện cho nguyên liệu nào?
Hãy kiểm tra tên gọi, quy cách, chất lượng, kích cỡ và cách đóng gói của nguyên liệu. Hai dòng dữ liệu có tên gần giống nhau có thể là hai quy cách khác nhau. Ngược lại, hai bộ phận có thể đặt tên khác nhau cho cùng một đối tượng quản lý.
Kho, mua hàng và kế toán cần thống nhất tiêu chí nhận diện trước khi quyết định giữ chung hay tách mã. Việc đổi đơn vị tính cũng cần được xem cùng lịch sử giao dịch của mã đó.
2. Đơn vị quản lý chính đã được thống nhất chưa?
Doanh nghiệp nên làm rõ đơn vị dùng để theo dõi tồn kho, đơn vị xuất hiện trên chứng từ mua hàng và đơn vị phục vụ sản xuất. Nếu tồn kho được tổng hợp theo kilôgam nhưng báo cáo nhận hàng chỉ thể hiện số thùng, người đối chiếu cần biết khối lượng được xác định từ đâu.
Một bảng danh mục nên có người phụ trách, đơn vị quản lý chính và các đơn vị được phép dùng trong từng nghiệp vụ. Cách viết đơn vị cũng cần thống nhất để tránh nhầm lẫn khi tổng hợp dữ liệu từ nhiều bộ phận.
3. Quy đổi cố định hay phải lấy theo lượng thực cân?
Đây là điểm cần làm rõ với nguyên liệu có khối lượng biến động theo bao gói hoặc lô hàng. Một hệ số chỉ nên dùng khi có căn cứ phù hợp với quy cách đang quản lý.
| Tình huống minh họa | Câu hỏi cần xác nhận |
|---|---|
| Quy cách giả định quy định một thùng chứa 10 kg nguyên liệu | Quy cách này có áp dụng cho đúng mã hàng và lô đang nhận không? |
| Số kilôgam mỗi thùng thay đổi theo lượng thực cân | Khối lượng được lấy từ phiếu cân nào, đã xác định cách xử lý bao bì chưa? |
| Quy cách đóng gói thay đổi theo nhà cung cấp hoặc thời kỳ | Từ thời điểm nào quy cách mới được áp dụng và ai xác nhận? |
Các tình huống trên là ví dụ minh họa. Khi đối chiếu một lô cụ thể, cần sử dụng quy cách và chứng từ thực tế của doanh nghiệp.
4. Phiếu cân, nhập kho và xuất dùng có nối được với nhau?
Với một lô nguyên liệu, hãy lần theo mã hàng, mã lô, số lượng bao gói và khối lượng trên các chứng từ liên quan. Đặc biệt cần xác định rõ số cân đang phản ánh khối lượng có bao bì hay khối lượng nguyên liệu.
Nếu khâu mua hàng, kho và sản xuất sử dụng các nguồn khác nhau, buổi đối chiếu cần ghi lại nguồn được chọn và người xác nhận. Điều này giúp giải thích chênh lệch trước khi đưa số liệu vào bước tổng hợp tiếp theo.
5. Thay đổi danh mục ảnh hưởng đến giao dịch cũ thế nào?
Trước khi thay đơn vị hoặc hệ số, nên chọn một số giao dịch mẫu ở các thời điểm khác nhau để kiểm tra tác động. Cần làm rõ phần mềm đang lưu thông tin quy đổi ngay trên chứng từ hay lấy từ danh mục khi lập báo cáo.
Việc chỉnh sửa cần có phương án kiểm tra số đầu kỳ, phát sinh, số cuối kỳ và các báo cáo liên quan. Người phụ trách nghiệp vụ cùng bộ phận kỹ thuật nên thống nhất cách thực hiện trên dữ liệu thử và cách kiểm tra lại trước khi áp dụng chính thức.
6. Ai xác nhận quy tắc và xử lý ngoại lệ?
Mua hàng xác nhận quy cách với nhà cung cấp. Kho xác nhận lượng nhận và chứng từ cân. Sản xuất xác nhận lượng xuất dùng theo công đoạn. Kế toán cùng các bộ phận thống nhất cơ sở tổng hợp và các trường hợp cần kiểm tra thêm.
Với mỗi ngoại lệ, hãy ghi rõ mã hàng, lô, nguồn dữ liệu, người xử lý và thời hạn hoàn tất. Bảng theo dõi này giúp các lần nhập hàng sau sử dụng cùng cách hiểu.
Chuẩn bị dữ liệu trước khi khảo sát phần mềm
Để trao đổi hiệu quả, doanh nghiệp có thể chuẩn bị một nhóm mã nguyên liệu, danh sách đơn vị đang dùng, quy cách đóng gói và vài chứng từ mẫu đã che dữ liệu nhạy cảm. Buổi khảo sát nên đi từ cách vận hành thực tế đến yêu cầu quản lý trên hệ thống.
Nano Financial là phần mềm kế toán tài chính của Nam Trung. Nếu doanh nghiệp đang cần chuẩn hóa danh mục và làm rõ dữ liệu giữa kho, sản xuất, kế toán, đội ngũ Nam Trung có thể trao đổi hiện trạng để xác định phạm vi khảo sát.
Liên hệ Nam Trung để trao đổi nhu cầu.
Đọc thêm các điểm cần đối chiếu khi tồn kho trên sổ khác thực tế và sáu câu hỏi khi xem báo cáo lãi gộp theo đơn hàng.